
Ciudad de México.- Para recibir un flujo mensual estable hay que escalonar vencimientos, limitar exposiciones y mantener liquidez fuera de las plataformas. Para ampliar la información, el análisis puede apoyarse en estrategias de inversión P2P y una comparativas de plataformas de lending.
Por qué conviene utilizar un método fijo
Esta guía aborda el diseño de una estrategia P2P orientada a ingresos periódicos. El objetivo es tomar una decisión que siga siendo razonable cuando aparecen retrasos o cambia el ciclo económico.
El primer paso consiste en definir el objetivo: preservar capital, obtener flujo periódico o asumir más volatilidad a cambio de retorno. Después se comparan alternativas con las mismas métricas y el mismo periodo. Es importante registrar capital realmente invertido, retrasos, recuperaciones y tiempo sin remuneración.
Criterios prácticos de evaluación
- Comprobar regulación, estructura societaria y experiencia del equipo gestor.
- Separar rentabilidad anunciada, rentabilidad realizada y pérdidas esperadas.
- Revisar concentración por promotor, originador, sector, país y vencimiento.
- Leer las condiciones de recuperación, garantías y posibles extensiones.
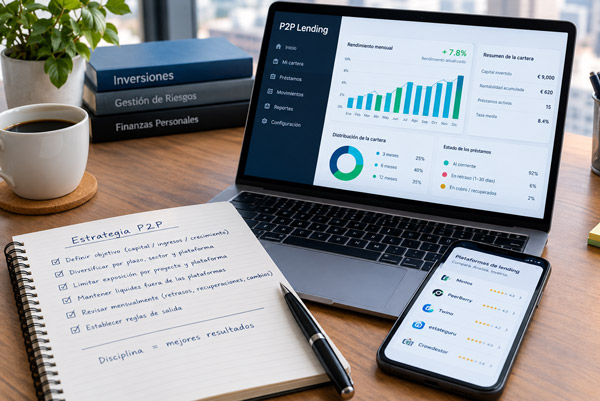
- Mantener liquidez fuera de la plataforma para evitar ventas forzadas.
Proceso de análisis paso a paso
Una vez realizada la inversión, la cartera debe revisarse cada mes. Si aumentan los retrasos, cambia la documentación o se concentra demasiado capital en un mismo grupo, conviene detener la reinversión automática y reducir nuevas aportaciones.
Las afirmaciones comerciales deben contrastarse con cuentas, registros, documentación contractual y series históricas. Una cifra aislada dice poco; resulta más útil observar cómo evolucionan los retrasos, recuperaciones y cambios de metodología.
Ejemplo de asignación prudente
Con 9.000 euros, la cartera combina préstamos a 3, 6 y 12 meses. Los cobros no se reinvierten automáticamente hasta comprobar que cada plataforma conserva su calidad operativa.
Cómo interpretar los riesgos
Reinvertir todo de forma automática puede ocultar deterioros y aumentar la concentración justo cuando cambia el ciclo crediticio.
Por eso conviene trabajar con un escenario base, otro de estrés y otro de pérdida. La rentabilidad esperada solo es útil cuando incorpora posibles impagos y una inmovilización del capital mayor de la prevista.
Antes de invertir también conviene fijar reglas de salida: peso máximo por plataforma, nivel de retrasos que obliga a pausar aportaciones y plazo de espera cuando la información deja de ser completa o comparable.
Conclusión
La disciplina aporta más valor que perseguir la tasa más alta. Una cartera con límites claros, datos comparables y seguimiento periódico puede aprovechar las oportunidades del mercado sin depender de una sola plataforma o proyecto.